農業簿記1級受けてみた(連載第03回,第24回問題2)
第24回農業簿記検定1級合格者の楠本です。
連載第03回は、「第24回問題2(財務会計分野)」を取り上げます。
企業会計の理論的構造と注記事項の用語整理に関する知識問題です。
今回のテーマを踏まえて、1つの流れ図(フローチャート)と2つの表(テーブル)を作成しました。
<流れ図>概念整理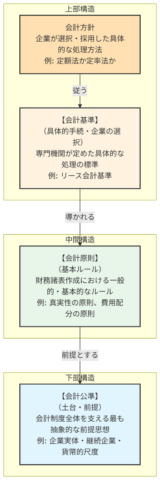
まず、会計基準・会計原則・会計公準のそれぞれが、構造の上部・中間・下部のどの部分を指す用語になっているかを把握して区別できるようにすることが大事だと考えました。会計の世界での用語の使い方ですから覚えるしかありません。似て紛らわしい用語であるほど、試験の正誤問題では狙われそうだと感じました。
<表1>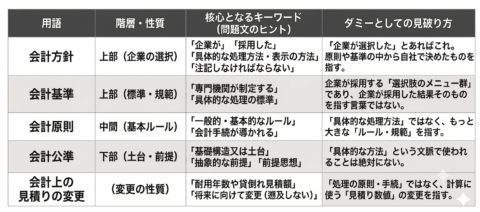
公式テキストや過去問に取り組みつつ、以下のように、識別のポイントを自分なりにまとめると、試験本番で効果的だと思います。
「基礎構造」「土台」「前提」と来たら
⇒ 会計公準 「企業実体」「継続企業」「貨幣的評価」といった、会計というゲームを成立させるための最も抽象的な大前提。具体的な処理方法を指す言葉ではない。
「一般的・基本的なルール」と来たら
⇒ 会計原則 公準の上に乗る「真実性の原則」や「正規の簿記の原則」などの最高規範。具体的な計算式ではなく、守るべきスタンスを指す。
「企業が」「採用した」と来たら
⇒ 会計方針 「会計基準」の中から、「企業が自社のために選んだ具体的な方法」。外部に知らせるために「注記」が必須。
「耐用年数」「見積額の変更」と来たら
⇒ 会計上の見積りの変更。 「ルール(方針)」を変えたのではなく、計算に使う「数値の予測」が変わっただけ。過去の決算書は直さず、「将来に向けてのみ(遡及適用しない)」変更。
<表2>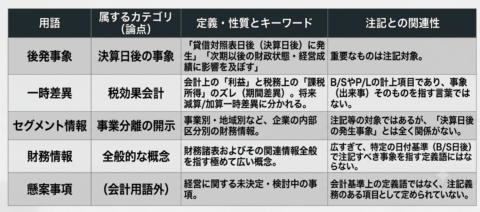
「貸借対照表日後に発生」と来たら
⇒ 「後発事象」
⇒ 決算日より後(次期以降の業績に影響する)という「時間」が指定された瞬間に、これ一択。
「会計上の利益と課税所得のズレ(食い違い)」と来たら
⇒「一時差異」
⇒「税効果会計」という「税金」のカテゴリの用語。決算日後の出来事を指す言葉ではない。
「事業別・地域別」と来たら
⇒「セグメント情報」
⇒企業内部を分解した「区分」に関する情報。「事象(出来事)」そのものを表す言葉ではない。
今回は以上になります。いかがでしたでしょうか。
次回の連載第04回は、「第24回問題3(財務会計分野)」を取り上げます。
今後ともよろしくお願いいたします。
上記は「Mermaid Live Editor」というサイトへのリンクになっていて、文言の差し替えや、要素の削除追加が可能です。WEBブラウザ上でカスタマイズや画像出力などが可能なツールですが、職場等での閲覧や利用については、それぞれのWEB利用規約などに準拠してご利用ください。
・農業簿記検定(公式)
https://www.jab-kentei.or.jp/agri-boki/
https://www.jab-kentei.or.jp/agri-boki/dl.html
試験範囲や過去問(問題のみ)があります。
過去問には「PDFファイルにて提供しているためダウンロードすることができますが、問題の使用はあくまで、受験生による受験対策としての個人使用に限ります。」という注意書きがあります。
・農業簿記検定の解答速報(資格の大原)
https://www.o-hara.jp/course/nogyo_boki/nog_answer_flash
「2025年11月23日施行試験 解答速報(無料)」があります。解答のみで解説はありません。
・公式テキスト・問題集
https://www.o-harabook.jp/SHOP/299289/299295/list.html
【勤め先の取り組み紹介】
・点検調査や現場調査
https://www.surece.co.jp/works-03/
「人の足」で現場に出向いてデータを積み上げるという、現地踏査を大切にしている会社です。
この記事を書いた人

楠本一哲
第24回農業簿記検定1級合格者(2025年11月23日)、正解38問/全50問で合格